

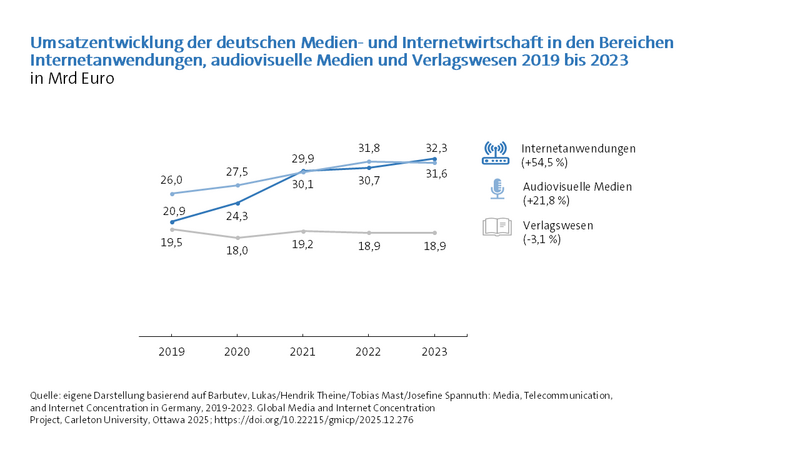
Schaut man auf die Entwicklung des Medienmarkts in Deutschland zwischen 2019 und 2023 zeigt sich, dass das Segment der zentralen Internetanwendungen – also digitale Plattformen und Gatekeeper des Internets, wie Suchmaschinen (vor allem Google), Soziale Netzwerke (z. B. Meta, TikTok), Videoplattformen (z. B. YouTube) und Internetwerbung – mit 54,5 Prozent das höchste Wachstum verzeichnen konnte. Ihr Marktvolumen stieg in diesem Zeitraum von 20,9 Milliarden Euro auf 32,3 Milliarden Euro.
Online-Videobereich: Anteil der US-Anbieter lag 2023 bei rund 65 Prozent
Der audiovisuelle Sektor wuchs von 2019 bis 2023 insgesamt um 21,8 Prozent (26,0 Mrd auf 31,6 Mrd). Hier erlebten vor allem digitale Teilsegmente wie das Online-Videostreaming Zuwächse. In diesem Marktbereich konnten 2023 US-amerikanische Anbieter fast zwei Drittel der Umsätze auf sich vereinen.
2023: US-Plattformen dominieren Onlinewerbemarkt
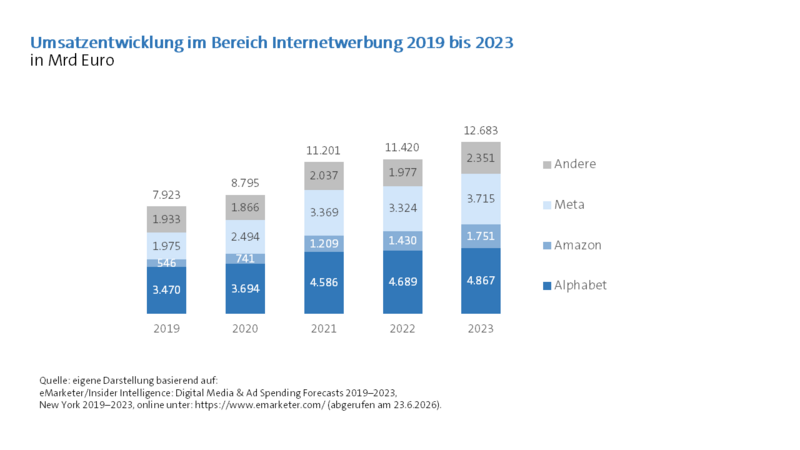
Innerhalb des Bereichs der zentralen Internetanwendungen stellt die Internetwerbung mit einem Zuwachs von 60,4 Prozent (7,92 Mrd auf 12,71 Mrd) in der angesprochenen Zeitspanne den primären Wachstumstreiber dar. Die umgeschichteten Werbebudgets fließen dabei zum größten Teil zu den US-amerikanischen Big-Tech-Konzernen ab. Über 80 Prozent des Onlinewerbemarkts wurden 2023 von Alphabet (Google), Meta und Amazon kontrolliert, das zeigen die Daten und Ergebnisse, die im Rahmen des Global Media and Internet Concentration Project (GMICP) zusammengestellt und ermittelt wurden.
Doppelrolle der Plattformen als Infrastruktur und Wettbewerber
Die Plattformen nehmen gegenüber den heimischen Verlagen, Rundfunkunternehmen oder digitale Nachrichtenangeboten eine Doppelrolle ein. Sie stellen für diese eine unvermeidbare Infrastruktur dar, während die Plattformen ihnen zugleich als Wettbewerber im Medienmarkt gegenübertreten.
Die Nutzung der Infrastruktur der Plattformen zieht einen strukturellen Abfluss von Wertschöpfung nach sich. Dahinter stehen die sich selbst verstärkende Mechanismen der Plattformlogik: Die großen, den Markt dominierenden Plattformen verfügen über umfangreiche Datenpools, die ein präziseres Targeting ermöglichen, was sich in höheren Werbeanteilen niederschlägt.
In Folge dieser strukturell angelegten Effekte, erodiert kontinuierlich die Refinanzierungsbasis nationaler Medienangebote und für den Journalismus.
Weitere Einblicke zu diesem Thema finden Sie im Beitrag von Lukas Barbutev, Hendrik Theine und Tobias Mast.
Volltext (PDF)